
A aposentadoria pelo INSS em 2026 é o benefício mais procurado do Regime Geral de Previdência Social. As regras mudaram radicalmente com a Emenda Constitucional 103/2019, conhecida como Reforma da Previdência. Quem se aposenta hoje não usa mais as regras anteriores: dependendo de quando começou a contribuir e de quanto tempo já tinha acumulado em novembro de 2019, o caminho passa por uma de cinco regras de transição, pela idade mínima fixa da regra geral, ou pelo direito adquirido.
Este guia reúne, em um único documento, tudo o que você precisa para entender, planejar e solicitar sua aposentadoria pelo INSS em 2026. Estão aqui os tipos de aposentadoria (incluindo a aposentadoria por invalidez, hoje chamada de aposentadoria por incapacidade permanente), as cinco regras de transição com idade e tempo exigidos em 2026, tabelas comparativas, exemplos numéricos de cálculo, o passo a passo no Meu INSS, lista de documentos, erros comuns que prejudicam o pedido, e o que fazer se a aposentadoria for negada. Cada seção remete a guias mais profundos sobre temas específicos.
Resumo rápido (TL;DR)
- Em 2026, a idade mínima pela regra geral é de 62 anos para mulher e 65 anos para homem; pela transição progressiva, 59 anos e 6 meses (mulher) e 64 anos e 6 meses (homem).
- Sistema de pontos: 93 pontos para mulher, 103 pontos para homem em 2026.
- Valor: 60% da média de todos os salários desde julho/1994, mais 2% por ano excedente acima de 15 (mulher) ou 20 (homem) anos. Para 100% da média, 35 ou 40 anos de contribuição.
- Quem completou requisitos até 13/11/2019 tem direito adquirido às regras antigas.
- Aposentadoria por invalidez (oficialmente “aposentadoria por incapacidade permanente”) continua existindo, com cálculo diferenciado para acidente de trabalho ou doença profissional.
- Negativa do INSS: 30 dias para recurso administrativo ao CRPS; também cabe ação judicial: na Justiça Estadual, se o benefício decorrer de acidente do trabalho; no Juizado Especial Federal (JEF), nos demais casos.
Índice deste guia
- Breve histórico: aposentadoria no Brasil antes e depois de 2019
- O que mudou após a Reforma de 2019
- Tipos de aposentadoria pelo INSS em 2026
- 5 regras de transição pós-Reforma
- Tabela de progressão de pontos e idade
- Direito adquirido pré-2019
- Como o valor é calculado
- Exemplos numéricos comparativos
- Passo a passo no Meu INSS
- Documentos necessários
- Erros comuns que prejudicam o pedido
- Auditoria do CNIS antes do pedido
- Aposentadoria rural (regra especial)
- O que fazer se for negada
- Quando procurar um advogado
- Tendências e julgamentos em curso
- Perguntas frequentes
- Outros artigos relacionados
Breve histórico: aposentadoria no Brasil antes e depois de 2019
O direito à aposentadoria pelo Regime Geral de Previdência Social existe no Brasil desde 1923 (Lei Eloy Chaves), passou por sucessivas reformas e ganhou seu formato moderno com a Constituição de 1988 e a Lei 8.213/91. Por décadas, a aposentadoria por tempo de contribuição funcionou como mecanismo principal: bastava contribuir 30 anos (mulher) ou 35 anos (homem) para se aposentar, sem exigência de idade mínima.
Sucessivas reformas (EC 20/1998, EC 41/2003, Lei 9.876/1999) ajustaram o cálculo e introduziram o fator previdenciário, mas mantiveram a estrutura. A Reforma de 2019 (EC 103/2019) foi a maior alteração desde 1988: extinguiu a aposentadoria por tempo de contribuição como modalidade autônoma, introduziu idade mínima como regra geral, criou cinco regras de transição para quem já era filiado, e alterou profundamente o cálculo do salário-de-benefício.
O resultado prático: o segurado que se aposenta em 2026 enfrenta um sistema muito mais complexo que o de 2018. A escolha entre as cinco regras de transição, a comparação com a regra geral fixa, e o cálculo do valor exigem análise técnica caso a caso. Para a maioria dos perfis, a decisão de pedir aposentadoria agora ou esperar pode fazer diferença de centenas ou milhares de reais mensais ao longo da aposentadoria.
O que mudou após a Reforma de 2019
A EC 103/2019, promulgada em 12 de novembro de 2019 e em vigor desde o dia seguinte, é o marco que separa o antes e o depois da aposentadoria no Brasil. Três mudanças foram especialmente sensíveis para o segurado do Regime Geral (INSS).
1. Aposentadoria por tempo de contribuição foi extinta como modalidade autônoma
Antes da Reforma, bastava contribuir 30 anos (mulher) ou 35 anos (homem) para se aposentar, sem qualquer exigência de idade. Hoje isso não existe mais como porta direta. Quem já era filiado ao INSS até 13/11/2019 pode acessar o benefício por meio de uma das cinco regras de transição. Quem se filiou depois dessa data se aposenta pelas regras permanentes, como a regra geral (idade fixa de 62 ou 65 anos).
2. Idade mínima passou a ser regra geral
A regra geral fixa idade mínima de 62 anos para mulher e 65 para homem. Para quem se filiou ao INSS após 13/11/2019, é a regra principal (a aposentadoria especial, a da pessoa com deficiência e a do professor têm regras próprias). Para quem já era segurado antes, é uma das opções (em paralelo às transições). A transição “idade mínima progressiva” funciona como ponte: começou em 2019 com 56/61 anos e sobe seis meses a cada ano até atingir 62 (mulher, em 2031) e 65 (homem, em 2027).
3. Cálculo do salário-de-benefício mudou substancialmente
Antes da Reforma, a média era feita pelos 80% maiores salários desde julho/1994. Hoje a média leva em conta todos os salários, incluindo os menores, o que tende a reduzir o valor calculado, especialmente para quem teve períodos com salários baixos no início da carreira. O coeficiente saiu de 100% (para quem completava 30 anos mulher / 35 homem) e passou a 60% somado a 2% por ano que exceda 15 anos de contribuição (mulher) ou 20 (homem). Esses dois ajustes combinados tendem a reduzir o valor da aposentadoria em comparação com as regras anteriores à Reforma, para o mesmo perfil.
A Reforma manteve, com regras próprias, modalidades específicas: aposentadoria especial (exposição a agentes nocivos), aposentadoria da pessoa com deficiência (regulada pela LC 142/2013), aposentadoria do professor (com redução de 5 anos), e aposentadoria do servidor público (regime próprio, fora do escopo deste guia).
Quais são os tipos de aposentadoria pelo INSS em 2026
Em 2026, o segurado do INSS pode se aposentar por uma das modalidades abaixo. A escolha não é totalmente livre: depende do perfil contributivo, da idade, da atividade exercida e da existência de incapacidade laboral.
Aposentadoria por idade (regra geral)
É a porta principal pós-Reforma. Aplica-se a quem começou a contribuir depois de 13/11/2019 e a quem não tinha tempo de contribuição relevante naquela data. Requisitos: mulher com 62 anos somados a 15 anos de contribuição; homem com 65 anos somados a 20 anos de contribuição. Para homem que já era segurado em 13/11/2019, o tempo mínimo mantém-se em 15 anos (a carência é de 180 contribuições em todos os casos). Detalhamento completo em nosso guia Aposentadoria por idade em 2026.
Aposentadoria por tempo de contribuição (extinta, mas com transições)
Não existe mais como modalidade autônoma. Quem persegue essa lógica acessa o benefício pelas regras de transição (pontos, pedágios, idade progressiva) ou pelo direito adquirido. A única forma de se aposentar puramente “por tempo de contribuição” hoje é se 30/35 anos foram completados até 13/11/2019.
Aposentadoria por invalidez (incapacidade permanente)
Esta é uma das modalidades mais procuradas pelos segurados. Tecnicamente, o termo correto desde a Reforma é aposentadoria por incapacidade permanente, mas o termo legado segue dominante no vocabulário popular. Aplica-se ao segurado considerado incapaz total e definitivamente para qualquer atividade laboral, sem possibilidade de reabilitação.
Há duas espécies: B32 (comum) e B92 (acidentária, quando a incapacidade decorre de acidente de trabalho ou doença ocupacional). O cálculo do B92 mantém 100% da média, enquanto o B32 aplica 60% + 2% por ano excedente. No Tema 1.300, o STF declarou constitucional o cálculo de 60% + 2% por ano na aposentadoria por incapacidade permanente quando a incapacidade é constatada depois da Reforma. Se todos os requisitos, inclusive a incapacidade permanente, estavam cumpridos até 13/11/2019, vale o cálculo anterior (art. 3º da EC 103/2019). Detalhamento em guia de auxílios por incapacidade.
Aposentadoria especial
Para quem trabalhou exposto a agentes nocivos (ruído, calor, agentes químicos, biológicos, eletricidade). Exige 15, 20 ou 25 anos de exposição efetiva, conforme o grau de risco. A idade mínima que a Reforma havia somado (55, 58 ou 60 anos) foi declarada inconstitucional pelo STF na ADI 6309 (2026): na regra permanente, o benefício depende do tempo de exposição e da carência. Quem se filiou até 13/11/2019 é analisado pelo INSS pelo direito adquirido ou pela transição por pontos (66, 76 ou 86 pontos); a opção pela regra permanente, sem idade, depende de análise do caso. Comprovação por PPP e LTCAT. Detalhamento em nosso guia de aposentadoria especial.
Aposentadoria da pessoa com deficiência (PCD)
Regulada pela LC 142/2013. Permite aposentadoria antecipada conforme o grau da deficiência (leve, moderada ou grave), com tempo de contribuição reduzido. Não foi alterada pela EC 103/2019, o que a torna uma das modalidades mais vantajosas para quem se enquadra.
Aposentadoria do professor
Tem regra própria com idade reduzida em 5 anos: 57 para mulher e 60 para homem, com 25 anos exclusivos de magistério em educação infantil, fundamental ou médio. Essa é a regra permanente, que o INSS aplica a quem se filiou a partir de 14/11/2019; quem já era filiado usa as transições próprias do professor, com 25 anos de magistério (mulher) ou 30 (homem). A Lei 11.301/2006, validada pelo STF na ADI 3.772 (2008), ampliou o conceito de magistério para incluir direção, coordenação e assessoramento pedagógico exercidos por professor em escola básica. Veja o guia completo da aposentadoria do professor.
5 regras de transição pós-Reforma
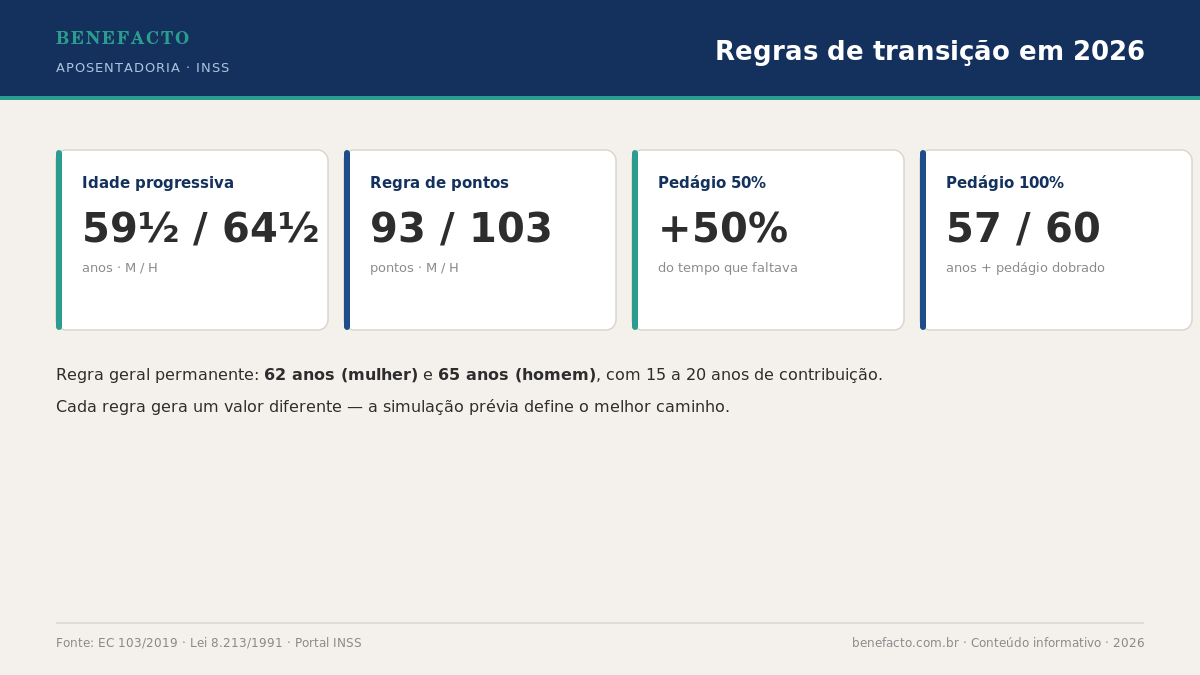
Para quem já era filiado ao INSS até 13 de novembro de 2019, a Reforma criou cinco regras de transição. A escolha entre elas é do próprio segurado, conforme o perfil. Importante: pode-se simular cada uma e optar pela mais vantajosa em valor ou em tempo. A tabela abaixo compara as cinco em 2026.
| Regra | Idade em 2026 | Tempo de contribuição | Cálculo | Fator previdenciário |
|---|---|---|---|---|
| Pontos | Não exige (mas 93/103 pontos) | 30 mulher / 35 homem | 60% + 2%/ano excedente | Não aplica |
| Idade progressiva | 59,5 mulher / 64,5 homem | 30 / 35 | 60% + 2%/ano | Não aplica |
| Pedágio 50% | Não exige | Mais de 30 e menos de 31 / mais de 35 e menos de 36 | Salário de benefício × fator | Aplica |
| Pedágio 100% | 57 / 60 | 30/35 + o que faltava em 13/11/2019 | 100% da média | Não aplica |
| Idade + tempo | 62 / 65 | 15 (filiados até 13/11/2019) | 60% + 2%/ano | Não aplica |
1. Sistema de pontos (93/103 em 2026)
Soma da idade com o tempo de contribuição. Em 2026, é necessário atingir 93 pontos (mulher) ou 103 pontos (homem), com no mínimo 30 anos (mulher) ou 35 anos (homem) de tempo de contribuição. A pontuação sobe 1 ponto por ano. Limite final: 100 pontos para mulher (alcançado em 2033) e 105 pontos para homem (alcançado em 2028). Detalhamento em Regra de pontos 2026.
2. Idade mínima progressiva
Em 2026: mulher precisa de 59 anos e 6 meses somados a 30 anos de contribuição; homem precisa de 64 anos e 6 meses somados a 35 anos de contribuição. A idade sobe 6 meses por ano até atingir 62 (mulher, em 2031) e 65 (homem, em 2027). É frequentemente a regra mais rápida em 2026 para carreira contributiva longa.
3. Pedágio de 50%
Só para quem, em 13/11/2019, tinha mais de 28 anos de contribuição (mulher) ou mais de 33 (homem), isto é, faltavam menos de 2 anos para completar 30 ou 35 anos. O segurado paga “pedágio” de 50% do tempo que faltava. Não exige idade mínima fixa, mas o cálculo do valor aplica o fator previdenciário. Detalhamento em Pedágio 50% INSS.
4. Pedágio de 100%
Vale para qualquer pessoa filiada até 13/11/2019, inclusive quem também cabe no pedágio de 50%, e costuma compensar mais para quem não estava perto de completar 30/35 naquela data. Exige idade mínima de 57 anos (mulher) ou 60 anos (homem) e pedágio igual a 100% do tempo que faltava (o total a cumprir é o dobro do que faltava). Vantagem: cálculo do benefício pela média sem aplicação do fator previdenciário (100% da média), o que costuma render o melhor valor entre as transições. Detalhamento em Pedágio 100% INSS.
5. Idade mínima com tempo de contribuição
A quinta regra é destinada a quem tinha pouco tempo de contribuição em 2019. Combina idade de 62 anos (mulher, valor consolidado desde 2023; começou em 60 em 2019, subindo 6 meses por ano) ou 65 anos (homem) com 15 anos de contribuição (carência). É a regra mais próxima da antiga aposentadoria por idade tradicional e a primeira a ser considerada por quem começou a contribuir tarde.
Tabela de progressão de pontos e idade (2019-2031)
As duas principais transições (pontos e idade progressiva) sobem ano a ano. A tabela abaixo permite identificar exatamente o que cada regra exige em 2026 e nos próximos anos.
| Ano | Pontos mulher | Pontos homem | Idade progressiva mulher | Idade progressiva homem |
|---|---|---|---|---|
| 2019 | 86 | 96 | 56 anos | 61 anos |
| 2020 | 87 | 97 | 56 anos 6 meses | 61 anos 6 meses |
| 2023 | 90 | 100 | 58 anos | 63 anos |
| 2025 | 92 | 102 | 59 anos | 64 anos |
| 2026 | 93 | 103 | 59 anos 6 meses | 64 anos 6 meses |
| 2028 | 95 | 105 (trava) | 60 anos 6 meses | 65 anos (trava) |
| 2031 | 98 | 105 | 62 anos (trava) | 65 anos |
| 2033 | 100 (trava) | 105 | 62 anos | 65 anos |
Direito adquirido: quem completou os requisitos até 13/11/2019
Se você completou todos os requisitos da regra antiga até 13 de novembro de 2019, pode se aposentar pelas regras antigas, ainda que só faça o pedido hoje. É o que se chama direito adquirido, garantido pelo art. 3º da EC 103/2019 e por princípio constitucional.
Para a antiga aposentadoria por tempo de contribuição, os requisitos eram: mulher com 30 anos de contribuição (independentemente da idade); homem com 35 anos de contribuição. Quem se enquadra precisa juntar comprovação de que os requisitos foram cumpridos até 13/11/2019. Em caso de dúvida sobre datas exatas, vale revisar o CNIS para confirmar todos os vínculos e suas datas.
Erros no CNIS são uma das principais causas de aposentadoria recusada ou paga em valor abaixo do devido para quem tem direito adquirido. Por isso, antes do pedido, vale a leitura do nosso guia sobre como consultar o CNIS e como corrigir erros no CNIS.
Como o valor da aposentadoria é calculado em 2026
Média de todos os salários após julho de 1994
A base de cálculo é a média aritmética simples de todos os salários de contribuição desde julho de 1994 (Plano Real) ou desde a primeira contribuição, se posterior a essa data. Os valores antigos são corrigidos pelo INPC até a data do benefício, garantindo equiparação monetária.
Antes da Reforma de 2019, a média descartava os 20% menores salários, o que protegia o segurado contra penalização por períodos baixos. Hoje todos entram, o que tende a puxar a média para baixo, especialmente para quem teve estágios não declarados como salário cheio ou início de carreira com remuneração modesta.
Coeficiente de 60% somado a 2% por ano excedente
O valor inicial da aposentadoria corresponde a 60% da média, acrescido de 2% por ano que exceder 15 anos de contribuição (mulher) ou 20 anos (homem). Para alcançar 100% da média, é preciso totalizar 35 anos de contribuição (mulher) ou 40 anos (homem). Cada ano abaixo desse patamar representa 2 pontos percentuais a menos no benefício mensal, vitalícios. O percentual continua subindo depois de 100% (com 40 anos de contribuição, a mulher chega a 110%); o que limita o valor é o teto do INSS.
Teto e piso do INSS
O salário-de-benefício é limitado pelo teto do INSS (valor máximo) e pelo piso (salário mínimo). Esses dois valores são reajustados anualmente em janeiro pelo Governo Federal. Para os valores específicos vigentes em 2026, consulte sempre a tabela mais atualizada no Portal INSS. Quem teve contribuições sempre próximas do teto recebe valor próximo do teto. Quem contribuiu sobre salário mínimo recebe próximo ao salário mínimo.
Exemplos numéricos comparativos
Os exemplos abaixo ilustram como cada regra afeta o valor final do benefício. Os valores são hipotéticos e não substituem simulação técnica com o seu CNIS real.
Exemplo 1: Maria, 60 anos, 32 anos de contribuição, média R$ 4.000
- Regra geral (62 anos): não cumpre idade. Aguardar 2 anos.
- Regra de pontos: 60 + 32 = 92 pontos. Em 2026 precisa de 93. Falta 1 ano (idade ou contribuição).
- Idade progressiva: 60 anos > 59,5 exigidos em 2026, tempo de 32 > 30 exigidos. Cumpre. Cálculo: 60% + (32-15) × 2% = 94%. Valor: R$ 4.000 × 94% = R$ 3.760.
- Pedágio 50%: em 13/11/2019 tinha 25,5 anos: faltavam 4,5 anos para os 30. Como essa transição vale apenas para quem tinha mais de 28 anos de contribuição (mulher) na data da Reforma, ela não se enquadra no pedágio 50%.
Conclusão: idade progressiva é a melhor opção para Maria, sai agora com R$ 3.760, sem fator previdenciário.
Exemplo 2: Carlos, 64 anos e 6 meses, 36 anos de contribuição, média R$ 6.500
- Regra geral (65 anos): faltam 6 meses. Aguardar.
- Regra de pontos: 64,5 + 36 = 100,5 pontos. Em 2026 precisa de 103. Faltam 2,5 pontos.
- Idade progressiva: 64,5 cumpre, tempo 36 > 35 exigidos. Cumpre. Cálculo: 60% + (36-20) × 2% = 92%. Valor: R$ 6.500 × 92% = R$ 5.980.
- Pedágio 100%: em 13/11/2019 tinha 29,5 anos. Faltavam 5,5 para 35. Pedágio: 5,5 anos (100% do que faltava). Total necessário: 29,5 + 5,5 + 5,5 = 40,5 anos. Tem 36, não cumpre o pedágio.
Conclusão: idade progressiva é a melhor opção, R$ 5.980. Esperar 6 meses pela regra geral não aumentaria o coeficiente (o acréscimo de 2% conta por ano completo), então não há ganho que compense.
Passo a passo: como solicitar aposentadoria no Meu INSS
- Audite o CNIS antes do pedido. Acesse o Meu INSS e baixe o “Extrato Previdenciário (CNIS)”. Verifique todos os vínculos, salários e datas. Se houver erro, corrija ANTES do pedido, depois é mais complicado.
- Simule cada regra possível. Use a calculadora do Meu INSS ou faça simulação técnica com advogado. Identifique qual regra paga mais.
- Reúna documentos. RG, CPF, comprovante de residência atualizado, CTPS digitalizada (todas as páginas com vínculos), comprovantes de contribuições autônomas (GPS, DAS), certidões de nascimento dos filhos (mulher), PPP se aposentadoria especial, documentos rurais se aplicável.
- Acesse o Meu INSS com conta gov.br (nível prata ou ouro recomendado).
- Clique em “Novo Pedido” e selecione o tipo de aposentadoria.
- Anexe os documentos solicitados.
- Acompanhe o andamento pelo Meu INSS. A lei manda fazer o primeiro pagamento em até 45 dias depois de apresentada a documentação necessária (Lei 8.213, art. 41-A, § 5º); a análise pode demorar mais.
Documentos necessários
- Documento de identidade com foto (RG, CNH ou CIN).
- CPF.
- Comprovante de residência atualizado (últimos 90 dias).
- CTPS (todas as páginas com vínculos registrados).
- CNIS atualizado (baixar pelo Meu INSS).
- Comprovantes de contribuição como autônomo, MEI ou facultativo (GPS, DAS).
- PPP e LTCAT para aposentadoria especial (ver guia do PPP).
- Documentos rurais (autodeclaração do segurado especial, contratos de parceria, notas de produtor) para aposentadoria rural.
- Certidões de nascimento dos filhos (mulher, para cômputo de salário-maternidade).
- Certidão de tempo de serviço militar ou, para serviço de menos de 18 meses, o Certificado de Reservista (para cômputo de serviço militar).
Erros comuns que prejudicam o pedido de aposentadoria
- Pedir sem auditar o CNIS. Vínculos ausentes, salários incorretos ou indicadores pendentes podem reduzir o cálculo final em centenas de reais mensais, vitalícios.
- Escolher a primeira regra que cumpre os requisitos sem simular as demais. Muitas vezes uma regra leva 6 meses a mais mas paga R$ 500 a mais por mês.
- Ignorar tempo especial (insalubre) que poderia ser convertido em tempo comum com acréscimo (na atividade de 25 anos, multiplicador 1,4 para o homem e 1,2 para a mulher), apenas para períodos trabalhados até 13/11/2019.
- Esquecer de comprovar tempo rural ou tempo de serviço militar obrigatório.
- Não anexar PPP de empresa antiga que oferecia atividade especial. Períodos pré-2004 podem ser comprovados por outros documentos.
- Aceitar a primeira negativa sem analisar a fundamentação. Negativas administrativas podem ser revistas em recurso ao CRPS ou em ação judicial.
- Não considerar o impacto fiscal: aposentado com uma das doenças graves da lei tem isenção de IR sobre os proventos de aposentadoria (Lei 7.713/88, art. 6º, XIV), o que pode valer mais a pena que migrar regimes.
Auditoria do CNIS antes do pedido
O Cadastro Nacional de Informações Sociais (CNIS) é a base de dados oficial do INSS sobre seu histórico contributivo. Cada salário, cada vínculo, cada contribuição autônoma está lá. Erros no CNIS comprometem o cálculo da aposentadoria, e o segurado é quem paga.
Antes de pedir aposentadoria, verifique:
- Todos os vínculos empregatícios aparecem? Datas corretas?
- Os salários condizem com o que efetivamente recebeu?
- Contribuições como autônomo ou MEI estão computadas?
- Há indicadores de pendência (PEXT, PREC-MENOR-MIN, PVIN-IRREG)? Resolva ANTES.
- Tempo de serviço militar obrigatório está reconhecido?
Para correção, veja nosso guia de correção de CNIS. Em casos de vínculos antigos sem documentação completa, pode ser necessário recorrer à justificação administrativa, com início de prova material somado a prova testemunhal (Lei 8.213, art. 55, § 3º; para a atividade rural, Súmula 149 do STJ).
Aposentadoria rural (regra especial)
O trabalhador rural em regime de economia familiar se aposenta aos 55 anos, se mulher, e aos 60, se homem (7 anos a menos que a urbana para a mulher e 5 anos a menos para o homem), com 15 anos de carência cumprida por comprovação de atividade rural (não necessariamente por contribuição em dinheiro). Aplica-se ao agricultor familiar, ao pescador artesanal, ao indígena, ao posseiro e ao meeiro. O empregado rural e o boia-fria (diarista rural) também têm a idade reduzida, com regras próprias de prova e de cálculo.
Documentação aceita: autodeclaração do segurado especial, conferida pelo INSS nas bases de dados do governo, e documentos da época, como contratos de arrendamento ou parceria, notas de produtor, a Declaração de Aptidão ao Pronaf e documentos do INCRA. No INSS, a declaração do sindicato deixou de ser aceita para pedidos feitos a partir de 18/01/2019; na Justiça, a TNU e o STJ ainda a admitem como início de prova material. Quem trabalhou parte da vida no campo e parte na cidade pode acessar a aposentadoria híbrida (Lei 11.718/2008), com aproveitamento do tempo rural. Veja o guia da aposentadoria rural.
O que fazer se a aposentadoria for negada
A negativa do INSS não é o fim do caminho. Há três caminhos possíveis, com vantagens distintas conforme o caso.
Recurso administrativo ao CRPS
Prazo de 30 dias a partir da ciência da negativa. O processo vai para a Junta de Recursos do Conselho de Recursos da Previdência Social (CRPS) em primeira instância, podendo subir para a Câmara de Julgamento. Pode ser feito pelo próprio Meu INSS. Veja como fazer recurso INSS.
Ação judicial no Juizado Especial Federal (JEF)
Não é preciso esgotar a via administrativa: depois da negativa, é possível ajuizar ação no JEF, com prescrição de 5 anos para parcelas vencidas. Se a ação pedir o mesmo que um recurso em andamento, o recurso é considerado renunciado (Lei 8.213, art. 126, § 3º). A ação ainda permite pedido de tutela antecipada quando há urgência (doença grave, sem renda).
Mandado de segurança
Mais incomum. Cabe quando há ilegalidade clara e prova pré-constituída, com prazo de 120 dias da ciência do ato. Útil em casos de demora exagerada do INSS para analisar o pedido ou de exigência ilegal de documento.
Quando procurar um advogado previdenciário
Embora muitos pedidos sejam relativamente diretos pelo Meu INSS, há situações em que a análise prévia de um advogado evita prejuízo significativo:
- Você está perto da idade mínima e tem dúvida sobre qual regra (transição ou idade fixa) gera o maior valor.
- Tem períodos de atividade especial (insalubridade) que talvez não estejam computados no CNIS.
- Trabalhou em mais de um vínculo simultaneamente (períodos concomitantes) ou em períodos rurais não comprovados.
- O INSS negou ou pagou um valor inferior ao esperado, e você não sabe se cabe revisão ou recurso.
- Tem doença grave (lista do art. 6º, XIV, da Lei 7.713/88) e quer garantir isenção total de IR sobre o benefício.
- Considera estratégia de “esperar mais 1-2 anos” para subir a média ou cumprir regra mais vantajosa.
Cada caso tem particularidades. Para uma análise individualizada da sua situação, fale com a Dra. Élita Souza (OAB/MG 88.047).
Tendências e julgamentos em curso em 2026
O direito previdenciário é dinâmico. Estes são os julgamentos recentes e os que seguem pendentes, com efeito sobre o cálculo ou sobre as regras aplicáveis:
- STF, Revisão da Vida Toda (Tema 1.102 e ADIs 2.110/2.111): encerrado. Em 2026 o STF encerrou o caso: não conheceu dos últimos embargos no RE 1.276.977 (trânsito em julgado em 15/05/2026) e na ADI 2.111 (trânsito em julgado em 19/06/2026). A modulação, fixada na ADI 2.111 em 10/04/2025 e repetida no RE em novembro de 2025, garante que não se devolvem os valores recebidos por decisões judiciais proferidas até 05/04/2024 e que quem tinha ação pendente nessa data não paga honorários de sucumbência, custas nem perícias contábeis. A modulação não trata de coisa julgada: quem tem sentença favorável transitada em julgado precisa de análise individual, porque o INSS pode alegar a inexigibilidade do título ou propor ação rescisória. Detalhes no guia atualizado da Vida Toda.
- STF, Tema 1.300: o STF declarou constitucional o cálculo de 60% + 2% por ano na aposentadoria por incapacidade permanente quando a incapacidade é constatada depois da Reforma (julgamento em 18/12/2025; trânsito em julgado em 18/04/2026). Quem já cumpria todos os requisitos até 13/11/2019, inclusive a incapacidade permanente, mantém o cálculo anterior (art. 3º da EC 103/2019).
- STJ Tema 1.157 (2026): o INSS pode cancelar administrativamente benefício por incapacidade concedido pela Justiça, após nova perícia e devido processo legal.
- Reajuste anual de pontos e idade progressiva: em janeiro de 2027, pontos sobem para 94 (mulher) e 104 (homem); idade progressiva para 60 anos (mulher) e 65 anos (homem, trava final).
Perguntas frequentes sobre aposentadoria INSS em 2026
Quanto tempo de contribuição preciso para me aposentar pelo INSS em 2026?
Depende da regra. Na aposentadoria por idade, 15 anos para a mulher; para o homem, 15 anos se já era filiado até 13/11/2019 e 20 anos se se filiou depois. Nas transições por tempo de contribuição (pontos, idade progressiva e pedágios), o mínimo é de 30 anos (mulher) ou 35 (homem), mais o pedágio, quando houver.
Qual a idade mínima para aposentadoria em 2026?
Pela regra geral fixa: 62 (mulher) e 65 (homem). Pela transição de idade mínima progressiva: 59 anos e 6 meses (mulher) e 64 anos e 6 meses (homem) em 2026.
Vale mais a pena se aposentar agora ou esperar 2031?
Depende do perfil. Esperar pode aumentar a idade mínima até 62/65 (na transição), mas o valor calculado pode ser maior se houver mais anos de contribuição. Um advogado pode simular ambos os cenários.
Como descobrir qual regra dá o maior valor?
Pela calculadora do Meu INSS (simulação básica) ou contratando uma análise técnica de planejamento previdenciário, que considera todas as regras simultaneamente e cruza com revisões possíveis no CNIS.
O fator previdenciário ainda existe em 2026?
Sim. É obrigatório na regra de transição do pedágio 50% e também aparece no direito adquirido até 13/11/2019: na aposentadoria por tempo, salvo se a pessoa somava os pontos que o afastavam (86/96 entre 31/12/2018 e 13/11/2019; 85/95 antes disso), e, na aposentadoria por idade, só se aumentar o valor. Na aposentadoria da pessoa com deficiência, também só entra se aumentar o valor. Nas demais regras de transição e na regra geral pós-Reforma, foi substituído pelo coeficiente 60% somado a 2% por ano excedente.
Aposentadoria por invalidez ainda existe em 2026?
Sim, mas o nome oficial mudou para “aposentadoria por incapacidade permanente” (espécies B32 comum e B92 acidentária). O termo “aposentadoria por invalidez” segue sendo amplamente usado e tem o mesmo significado prático.
Posso pedir aposentadoria pelo Meu INSS sem ir à agência?
Sim, todo o processo pode ser 100% digital: pedido, anexação de documentos, acompanhamento e até recurso administrativo.
O que conta como tempo de contribuição?
Todos os períodos com contribuição registrada no CNIS: vínculos CLT, contribuições como autônomo, MEI, facultativo, períodos rurais comprovados, tempo de serviço militar obrigatório, salário-maternidade, períodos de auxílio por incapacidade intercalados com períodos de trabalho ou de contribuição, também depois da Reforma, entre outros.
Em quanto tempo o INSS responde ao pedido de aposentadoria?
A Lei 8.213 não fixa prazo para o INSS decidir; o acordo homologado pelo STF no RE 1.171.152 fixou até 90 dias para concluir a análise das aposentadorias, salvo a por incapacidade permanente, com o prazo suspenso durante as exigências. A lei manda fazer o primeiro pagamento em até 45 dias depois de apresentada a documentação necessária (Lei 8.213, art. 41-A, § 5º). Na prática, o tempo varia conforme a complexidade do caso.
Aposentadoria do professor tem regra diferente?
Sim. Professor de ensino infantil, fundamental ou médio tem idade reduzida em 5 anos: 57 (mulher) e 60 (homem), com 25 anos de magistério, na regra permanente, que o INSS aplica a quem se filiou a partir de 14/11/2019; quem já era filiado usa as transições próprias do professor. Direção de unidade escolar, coordenação e assessoramento pedagógico contam quando exercidos por professor em escola de educação básica (Lei 11.301/2006; STF, ADI 3.772).
Trabalhei rural e urbano, posso somar?
Sim, pela aposentadoria híbrida (Lei 11.718/2008). Aplica-se a idade urbana (62/65) com aproveitamento do tempo rural mesmo sem contribuição em dinheiro nesse período.
Posso me aposentar com doença grave antes da idade mínima?
Sim, via aposentadoria por incapacidade permanente (B32/B92), desde que comprovada a incapacidade total e definitiva. As doenças listadas no art. 151 da Lei 8.213/91 dispensam carência.
Aposentado com câncer paga imposto de renda?
Não. Neoplasia maligna está entre as moléstias graves do art. 6º, XIV, da Lei 7.713/88, que isentam de IR os proventos de aposentadoria (outros rendimentos, como salário, continuam tributados). A Súmula 627 do STJ dispensa a prova de sintomas atuais ou de recidiva para conceder ou manter a isenção. Veja o guia da isenção de IR.
Quem se filiou ao INSS em 2020 precisa de quantos anos para se aposentar?
Para regra geral: mulher 15 anos + 62 anos de idade; homem 20 anos + 65 anos. Estimativa, para quem contribuir sem interrupção desde 2020: o tempo mínimo se completa em 2035 (mulher) ou 2040 (homem); a aposentadoria também depende da idade mínima.
Posso parar de contribuir e voltar depois?
Sim, mas atenção ao período de graça (em regra, de 12 a 36 meses, conforme o histórico; 6 meses para o facultativo). Após perda de qualidade de segurado, quem volta a contribuir precisa de metade da carência (art. 27-A da Lei 8.213/91, redação da Lei 13.846/2019) nos benefícios por incapacidade e no auxílio-reclusão: no auxílio por incapacidade, 6 contribuições. Para a aposentadoria por idade, a perda da qualidade não impede o benefício de quem já cumpriu a carência (Lei 10.666/2003, art. 3º, § 1º).
Outros artigos relacionados
- Aposentadoria por Idade em 2026
- Regra de Pontos 93/103 em 2026
- Pedágio 50% INSS
- Pedágio 100% INSS
- Aposentadoria por Idade Rural em 2026
- Aposentadoria por Idade da Mulher (62 anos)
- Aposentadoria por Idade do Homem (65 anos)
- Aposentadoria do Professor
- Aposentadoria por Idade Urbana Após a Reforma da Previdência em 2026
- Aposentadoria Proporcional: Quem Ainda Tem Direito em 2026
- Regra de Pontos 93/103 em 2026: Cálculo, Tabela e Estratégia
- Regra de Transição da Idade Progressiva da Aposentadoria em 2026
- Aposentadoria da Pessoa com Deficiência (PCD) pela LC 142/2013 em 2026
- Simulação de Aposentadoria pelo Meu INSS: Passo a Passo
- Aposentadoria Híbrida: Como Somar Tempo Urbano e Rural
- Aposentadoria do Autônomo: Como o Contribuinte Individual se Aposenta
- Aposentadoria do MEI: Regras, Valor e Como Pedir em 2026
- Aposentadoria da Dona de Casa: Como Funciona
Fontes e referências
- Lei 8.213/91: Lei de Benefícios da Previdência Social
- EC 103/2019: Reforma da Previdência
- LC 142/2013: Aposentadoria da pessoa com deficiência
- Lei 11.301/2006: Magistério (LDB alteração)
- Lei 11.718/2008: Aposentadoria híbrida
- Lei 7.713/88: Isenção de IR para doença grave
- Portal INSS: Aposentadorias
- Meu INSS
- Conselho de Recursos da Previdência Social (CRPS)