
A revisão de aposentadoria do INSS em 2026 é o conjunto de procedimentos para corrigir valores de benefício concedidos abaixo do devido. Existem diversas teses de revisão, cada uma aplicável a um perfil específico de segurado. Algumas são pacíficas e podem ser pleiteadas administrativamente; outras envolvem discussão judicial e exigem análise técnica do CNIS, do histórico de salários e do cálculo do INSS. Este guia organiza, em profundidade, as revisões mais relevantes em 2026, o status atual da Revisão da Vida Toda após o entendimento do STF, regras de decadência e prescrição, documentação por tese e estratégia de execução.
Resumo rápido
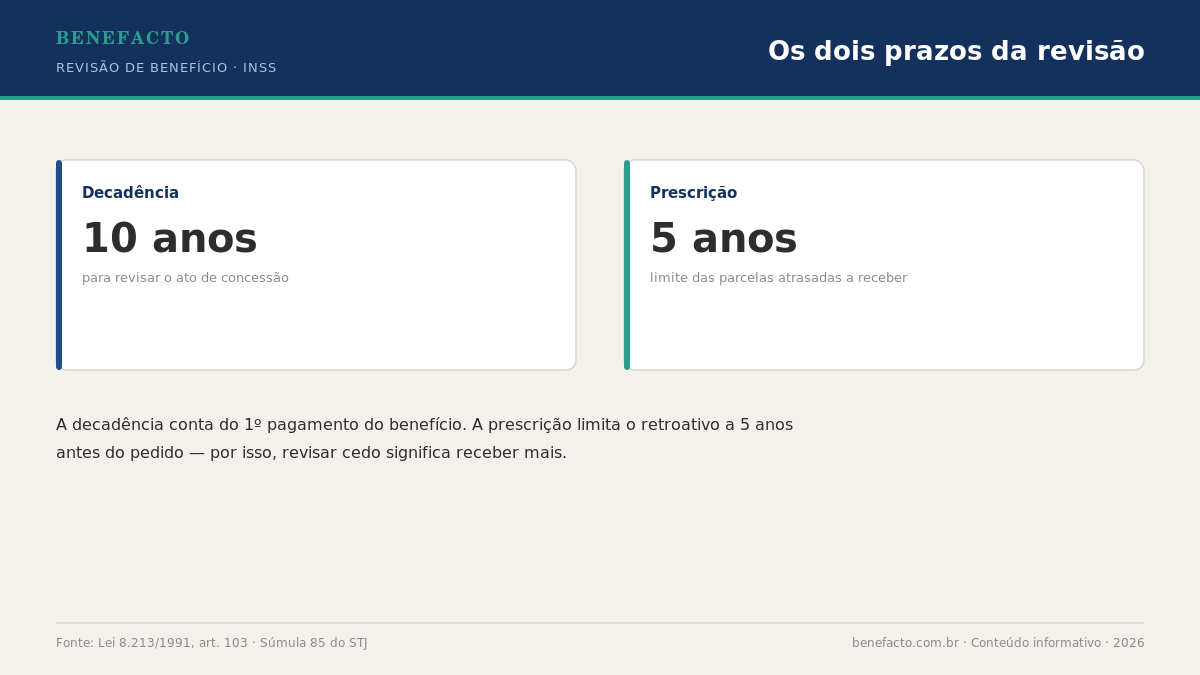
- Decadência: 10 anos contados do dia primeiro do mês seguinte ao do primeiro pagamento do benefício (art. 103, Lei 8.213/1991).
- Prescrição: 5 anos para parcelas vencidas (Súmula 85 STJ).
- Revisão da Vida Toda: tese afastada pelo STF em março/2024 (ADIs 2.110 e 2.111) e cancelada formalmente em novembro/2025, com modulação fixada em abril/2025; em 2026 o caso transitou em julgado.
- Revisão do Teto: benefícios limitados ao teto antes das EC 20/1998 e 41/2003, inclusive os do buraco negro (STF, Temas 76 e 930).
- Revisão por tempo especial: conversão de vínculo insalubre não reconhecido pelo INSS.
- Revisão do CNIS: inclusão de vínculos e contribuições não computadas.
- Caminhos: revisão administrativa pelo Meu INSS ou ação judicial no JEF / JF.
Índice deste guia
- O que é revisão de aposentadoria
- Decadência: prazo de 10 anos
- Prescrição: parcelas vencidas em 5 anos
- Entendendo a RMI antes de revisar
- Revisão da Vida Toda: status atual
- Revisão do Teto (inclusive o Buraco Negro)
- Revisão por tempo especial não computado
- Revisão por inclusão de períodos no CNIS
- Revisão por exclusão de salários inferiores
- Revisão de IRSM de fevereiro/1994
- Revisão de aposentadoria por incapacidade permanente
- Revisão para afastar fator previdenciário
- Revisão pela melhor RMI (Tema 334 do STF)
- Revisão administrativa vs ação judicial
- Documentação necessária por tese
- Como simular a revisão
- Quando vale a pena revisar
- Perguntas frequentes
- Fontes e referências
O que é revisão de aposentadoria
A revisão é o pedido (administrativo ou judicial) para corrigir um benefício previdenciário que foi concedido em valor menor que o devido. As causas podem ser variadas: erro de cálculo, vínculos não considerados, tempo especial não reconhecido, regras transitórias mal aplicadas, ou teses jurídicas reconhecidas a posteriori.
É importante distinguir três conceitos relacionados:
- Revisão do ato de concessão: rediscute a forma como o INSS calculou e concedeu o benefício (sujeita à decadência decenal).
- Contestação do indeferimento, da cessação ou do cancelamento: não tem prazo de decadência (STF, ADI 6096; TNU, Súmula 81); perdem-se só as parcelas anteriores aos 5 anos.
- Atualização monetária e juros: incidem automaticamente, não dependem de revisão.
Decadência: prazo de 10 anos
O art. 103 da Lei 8.213/1991, que passou a prever a decadência com a MP 1.523-9/1997 (depois Lei 9.528/1997) e hoje vale na redação da Lei 10.839/2004, estabelece prazo decadencial de 10 anos para o segurado revisar o ato concessório do benefício.
O termo inicial é:
- Em regra, o primeiro dia do mês seguinte ao do recebimento da primeira prestação; ou
- “Quando for o caso”, a data em que o segurado tomou ciência de decisão indeferitória definitiva no âmbito administrativo. Essa previsão está na redação de 2004 do art. 103, que voltou a valer depois que o STF declarou inconstitucional a redação de 2019 (ADI 6096). Se o pedido de revisão negado pelo INSS abre um prazo próprio é o que o STJ julga no Tema 1.370, com processos suspensos.
Após 10 anos contados desses marcos, a revisão do ato concessório fica, em regra, alcançada pela decadência. O indeferimento, a cessação e o cancelamento do benefício não têm prazo de decadência (STF, ADI 6096; TNU, Súmula 81).
O que fica fora da decadência:
- Indeferimento, cessação e cancelamento do benefício: podem ser contestados a qualquer tempo; perdem-se só as parcelas anteriores aos 5 anos (STF, ADI 6096; TNU, Súmula 81).
- Readequação aos tetos das EC 20/1998 e 41/2003: não revisa o ato de concessão e, por isso, não se confunde com a revisão sujeita ao prazo de 10 anos.
Erro material ou fato novo, como regra geral, não tiram o pedido do prazo de 10 anos: a decadência alcança também questões que o INSS não examinou na concessão (STJ, Tema 975) e o direito ao melhor benefício (STJ, Tema 966).
A Súmula 81 da TNU, na redação de 09/12/2020, estabelece que a impugnação de ato de indeferimento, cessação ou cancelamento de benefício previdenciário não se submete a qualquer prazo extintivo, seja em relação à revisão desses atos, seja em relação ao fundo de direito. Em síntese: para contestar a negativa, a cessação ou o cancelamento do benefício, não há decadência; perdem-se só as parcelas anteriores aos 5 anos.
Prescrição: parcelas vencidas em 5 anos
Mesmo dentro do prazo de decadência, a prescrição limita o pagamento retroativo. Pela Súmula 85 do STJ, parcelas vencidas há mais de 5 anos antes da data do pedido administrativo ou da ação judicial não são pagas.
Exemplo prático: aposentadoria concedida em 2018. Em 2026, segurado pleiteia revisão. Decadência: ok (8 anos). Prescrição: pagamento das diferenças apenas a partir de 2021 (5 anos antes do pedido). Diferenças de 2018 a 2020 estão prescritas e não serão pagas.
Por isso, pedidos de revisão devem ser feitos o mais cedo possível dentro do prazo decadencial: esperar reduz o valor retroativo a receber.
Entendendo a RMI antes de revisar
A Renda Mensal Inicial (RMI) é o valor do primeiro pagamento do benefício. É calculada em duas etapas:
- Salário-de-benefício: média dos salários-de-contribuição. Após a Reforma de 2019, é a média de 100% dos salários desde julho/1994. Antes, era a média dos 80% maiores salários desde julho/1994.
- Coeficiente: percentual aplicado sobre o salário-de-benefício, conforme tipo de benefício. Ex.: aposentadoria por idade pré-Reforma (70% + 1% por grupo de 12 contribuições); aposentadoria por incapacidade permanente: 100% (acidentária) ou 60% + 2%/ano (não acidentária, pós-Reforma).
Antes de iniciar uma revisão, é fundamental ler a Carta de Concessão do benefício e a memória de cálculo, que mostram a forma de cálculo: salários considerados, salário-de-benefício, coeficiente aplicado e RMI. O guia como ler a carta de concessão do INSS explica cada informação. A divergência entre o cálculo do INSS e o cálculo correto é o que justifica a revisão.
Revisão da Vida Toda: status atual
A Revisão da Vida Toda buscava incluir, no cálculo da aposentadoria, salários anteriores a julho de 1994 (período pré-Plano Real). Para segurados com salários históricos mais altos antes de 1994, isso poderia resultar em benefício significativamente maior.
A trajetória da tese foi conturbada:
- 2019: STJ admitiu a tese no Tema Repetitivo 999.
- Dezembro/2022: STF, no Tema 1102 (RE 1.276.977), reconheceu o direito do segurado optar pela regra mais vantajosa, validando a tese.
- Março/2024: STF, no julgamento das ADIs 2.110 e 2.111, declarou a constitucionalidade do marco temporal de julho/1994 (art. 3º da Lei 9.876/1999), afastando a tese da Vida Toda.
- Modulação de efeitos (10/04/2025, ADI 2.111): não se devolvem os valores recebidos por decisões judiciais, definitivas ou provisórias, proferidas até 05/04/2024, e quem tinha ação pendente nessa data não paga honorários de sucumbência, custas nem perícias contábeis, sem reabrir o direito à revisão. A modulação não trata de coisa julgada.
- Novembro/2025: nos embargos do RE 1.276.977, o STF cancelou formalmente a tese do Tema 1.102 e repetiu a modulação.
- 2026: o STF encerrou o caso: não conheceu dos últimos embargos no RE 1.276.977 (trânsito em julgado em 15/05/2026) e na ADI 2.111 (trânsito em julgado em 19/06/2026).
Em 2026, o cenário prático é:
- Quem tem sentença favorável transitada em julgado precisa de análise individual: a modulação não trata de coisa julgada, e o INSS pode alegar a inexigibilidade do título ou propor ação rescisória.
- Nas ações em andamento, a tendência é de improcedência; quem tinha ação pendente em 05/04/2024 não paga honorários de sucumbência, custas nem perícias contábeis.
- Novas ações com a tese da Vida Toda não têm fundamento: o STF fixou a tese contrária, de observância obrigatória.
- Não se devolvem os valores recebidos por decisões judiciais proferidas até 05/04/2024; valores recebidos por decisão posterior que venha a ser revogada, em regra, precisam ser devolvidos (STJ, Tema 692).
Se você tem ação em curso sobre a vida toda, vale conferir com o advogado responsável como a modulação se aplica ao seu processo, sobretudo quanto a custas e honorários de sucumbência.
Revisão do Teto (inclusive o Buraco Negro)
Diferente da Vida Toda, a Revisão do Teto tem tese firmada pelo STF. Aplica-se a benefícios cujo salário-de-benefício ficou limitado ao teto vigente antes das Emendas Constitucionais 20/1998 e 41/2003, inclusive os concedidos no buraco negro (05/10/1988 a 05/04/1991).
A tese foi consagrada pelo STF no RE 564.354 (Tema 76), em 2010, e segue válida em 2026.
Buraco Negro (5/10/1988 a 5/4/1991)
Aposentadorias concedidas no chamado “buraco negro” (entre a promulgação da CF/1988 e o início da Lei 8.213/1991) também têm direito à readequação aos tetos das EC 20/1998 e 41/2003, quando o salário-de-benefício ficou limitado ao teto, com aferição caso a caso (STF, Tema 930, RE 937.595).
Revisão do Teto (5/4/1991 a 31/12/2003)
Aposentadorias entre essas datas podem ter o salário-de-benefício limitado por tetos anteriores, sem aplicação dos novos limites criados pelas EC 20/1998 (teto elevado para R$ 1.200) e EC 41/2003 (teto elevado para R$ 2.400). A readequação aplica os novos tetos a partir de cada Emenda; não é recálculo da renda inicial.
Como saber se sua aposentadoria é elegível: verifique a data de concessão e se o salário-de-benefício ficou limitado ao teto vigente na época (a Carta de Concessão mostra isso). Se ficou, há possibilidade de readequação.
Revisão por tempo especial não computado
Quando o segurado trabalhou em condições insalubres, perigosas ou penosas, mas o INSS não reconheceu o período como tempo especial, cabe revisão. Critérios:
- Apresentar PPP (Perfil Profissiográfico Previdenciário) emitido pelo empregador.
- Se necessário, complementar com LTCAT (Laudo Técnico das Condições Ambientais do Trabalho).
- Demonstrar exposição habitual e permanente a agente nocivo (ruído acima dos limites, calor, agentes químicos, biológicos). Até 05/03/1997, o INSS enquadra a eletricidade acima de 250 V; depois disso, o STJ a admite (Tema 534), mas ela virou fundamento discutido.
- Para períodos até 28/04/1995, a comprovação pode ser por enquadramento por categoria profissional (Decreto 53.831/1964 e Decreto 83.080/1979).
- Para períodos posteriores, exige-se documento da empresa com base em laudo técnico (LTCAT): para o ruído, o laudo sempre foi exigido; para os demais agentes, o INSS exige o LTCAT a partir de 14/10/1996. A partir de 01/01/2004, o documento é o PPP.
A revisão pode converter tempo especial em tempo comum, para períodos trabalhados até 13/11/2019 (com fator 1,40 para homem e 1,20 para mulher, na atividade de 25 anos), aumentando o tempo total de contribuição e, eventualmente, viabilizando aposentadoria especial em si ou aposentadoria por tempo de contribuição mais cedo.
Revisão por inclusão de períodos no CNIS
Quando vínculos empregatícios ou contribuições não constam no CNIS, cabe revisão para incluí-los. Comum em:
- Períodos antigos com CTPS de papel não digitalizada.
- Recolhimentos como contribuinte individual ou autônomo com GPS perdidas.
- Tempo de serviço militar (certidão de tempo de serviço militar, emitida pela organização militar ou pelo arquivo da Força).
- Tempo de aluno-aprendiz até 16/12/1998, com certidão da escola que comprove a frequência e a retribuição (IN 128/2022, arts. 135 e 136; na Justiça, Súmula 18 da TNU).
- Vínculos com empresas falidas (justificação administrativa).
Documentação típica: cópias da CTPS, contracheques, GPS pagas, declarações do empregador, certidões de tempo militar, certidões escolares (aluno aprendiz). Para o detalhamento de cada caso, consulte o guia do CNIS.
Revisão por exclusão de salários inferiores
Tese aplicável a benefícios concedidos após a Reforma de 2019. Em alguns casos, a inclusão de salários muito baixos (períodos de subemprego, atividade rural inicial, contribuições simbólicas) na média de “todos os salários” desde julho/1994 puxa o benefício para baixo.
O descarte dessas contribuições está expresso no art. 26, § 6º, da EC 103/2019 e no Decreto 3.048/1999 (art. 32, §§ 24 a 27), para as aposentadorias programadas: podem ser excluídas da média as contribuições que reduzam o valor do benefício, desde que mantidos a carência e o tempo mínimo de contribuição, e o período excluído não pode ser usado para mais nada, nem para o acréscimo de 2% por ano. Antes da Reforma de 2019, o cálculo levava os 80% maiores salários, excluindo os 20% inferiores; depois dela, a média parte de todos os salários, e o descarte depende dessa regra.
Se o descarte era vantajoso e não foi aplicado no cálculo, cabe pedir a revisão, dentro do prazo de 10 anos. Avaliação individual é fundamental, porque excluir contribuições também reduz o tempo que conta para o acréscimo do coeficiente.
Revisão de IRSM de fevereiro/1994
A revisão do IRSM de fevereiro/1994 (39,67%) alcançou benefícios com início posterior a fevereiro de 1994 que usaram, no cálculo, salários-de-contribuição anteriores a março de 1994 (Lei 10.999/2004, art. 1º). Houve acordo administrativo, com termo assinado até 31/10/2005, e ações judiciais.
Hoje, em regra, essa revisão tem valor histórico: para os benefícios que ela alcança, o prazo de 10 anos já terminou.
Revisão de aposentadoria por incapacidade permanente
Quando a incapacidade permanente começou depois da Reforma de 2019, a aposentadoria por incapacidade permanente (antiga aposentadoria por invalidez) comum vale 60% da média, mais 2 pontos percentuais por ano que exceder 20 anos (homem) ou 15 anos (mulher). Nos casos abaixo, o cálculo é outro ou a regra já foi decidida:
- Doença profissional, doença do trabalho ou acidente de trabalho (concessão de natureza acidentária, código B92): 100% da média, por texto expresso da EC 103/2019 (art. 26, § 3º, II). Se o INSS concedeu como comum um benefício acidentário, cabe pedir a correção.
- Doenças graves elencadas no art. 151 da Lei 8.213/1991 (lista que dispensa carência): só dispensam a carência e não levam a 100%. O STF declarou constitucional a regra de 60% + 2% no Tema 1.300, com trânsito em julgado em 18/04/2026.
- Requisitos cumpridos até 13/11/2019, inclusive a incapacidade permanente: vale o cálculo anterior (100% do salário de benefício), mesmo com pedido posterior (EC 103/2019, art. 3º).
A data de início da incapacidade, fixada pela perícia, define qual regra se aplica.
Revisão para afastar o fator previdenciário
O fator previdenciário (Lei 9.876/1999) reduz o salário-de-benefício em aposentadorias por tempo de contribuição quando o segurado se aposenta jovem com menos tempo. A regra 85/95 progressiva (Lei 13.183/2015) permite afastar o fator quando atingida a soma de idade + tempo de contribuição.
Revisão típica: segurado se aposentou já com pontuação para regra 85/95, mas o INSS aplicou fator previdenciário em vez da regra mais vantajosa. Cabe revisão para refazer o cálculo sem fator (uso da regra mais favorável: direito ao melhor benefício).
Revisão pela melhor RMI (Tema 334 do STF)
O STF, no Tema 334 (RE 630.501), fixou a tese: “Para o cálculo da renda mensal inicial, cumpre observar o quadro mais favorável ao beneficiário, pouco importando o decesso remuneratório ocorrido em data posterior ao implemento das condições legais para a aposentadoria, respeitadas a decadência do direito à revisão e a prescrição quanto às prestações vencidas”.
Na prática, isso significa: se o segurado preencheu os requisitos para aposentadoria em 2010 mas só pediu em 2015, e a regra de 2010 era mais favorável, pode requerer a aplicação da regra de 2010. Esta tese é distinta da Vida Toda e segue válida. Depois da concessão, o pedido de revisão pelo melhor benefício está sujeito à decadência de 10 anos (STJ, Tema 966).
Revisão administrativa vs ação judicial
| Critério | Revisão administrativa | Ação judicial |
|---|---|---|
| Via | Meu INSS | JEF (até 60 SM) ou JF comum (acima) |
| Custo | Gratuito | Sem custas no JEF; com custas na JF (ou gratuidade) |
| Advogado | Não exigido | Recomendável no JEF, obrigatório na JF |
| Perícia | Não, em regra | Sim, em revisões médicas |
| Tempo | Varia conforme a região e a fila; acompanhe no Meu INSS | Varia conforme a vara e a região; acompanhe no site do tribunal |
| Tese complexa | Segue o entendimento do INSS | Admite perícia e prova testemunhal, com contraditório |
| Tese simples | Boa opção | Possível, mas desnecessário |
Recomendação geral: revisões de cálculo simples e inclusão de períodos claros, via administrativa; teses complexas (tempo especial, fator previdenciário, RMI por regra mais favorável, melhor RMI) podem exigir a via judicial. Se a revisão depender de fato ou documento que o INSS ainda não analisou, como um PPP novo, é preciso fazer antes o pedido ao INSS (STF, Tema 350; STJ, Tema 1.124).
Documentação necessária por tese
| Tese | Documentos essenciais |
|---|---|
| Revisão do Teto | Carta de Concessão original, salário-de-benefício e RMI, demonstrativos de pagamento, simulação da readequação |
| Tempo especial | PPP, LTCAT, holerites do período, CTPS, exames demissionais |
| Inclusão de período no CNIS | CTPS, contracheques, GPS, declaração do empregador, justificação administrativa |
| Aluno aprendiz | Certidão da escola técnica, declaração de bolsa, comprovante de remuneração |
| Tempo militar | Certidão de tempo de serviço militar (organização militar ou arquivo da Força); para serviço de menos de 18 meses, certificado de reservista com as datas de incorporação e licenciamento |
| Melhor RMI (Tema 334 do STF) | Demonstrativo de cumprimento de requisitos em data anterior, simulação comparativa |
Como simular a revisão
Antes de protocolar qualquer revisão, é essencial simular o impacto financeiro. Passos:
- Obter o CNIS completo pelo Meu INSS (PDF detalhado).
- Obter a Carta de Concessão do benefício atual (Meu INSS: em “Do que você precisa?”, digite “Carta de concessão”).
- Reconstituir o cálculo do salário-de-benefício e da RMI conforme regra vigente na DIB.
- Aplicar a tese de revisão (ex.: incluir tempo especial convertido, readequar aos novos tetos das EC 20/1998 e 41/2003, refazer média com regra mais favorável).
- Comparar: nova RMI × RMI atual = aumento mensal.
- Calcular o retroativo: diferença × meses desde a DIB, limitado a 5 anos antes do pedido.
- Avaliar custo-benefício: aumento × expectativa de vida + retroativo, descontados honorários.
Existem softwares previdenciários especializados que automatizam esses cálculos. Para casos pessoais, advogado com atuação em direito previdenciário tem licença dessas ferramentas.
Quando vale a pena revisar
- Benefício limitado ao teto antes das EC 20/1998 e 41/2003 (Revisão do Teto, tese consolidada no STF).
- Período de trabalho insalubre conhecido que não foi reconhecido (revisão de tempo especial).
- Vínculos antigos ausentes ou incorretos no CNIS (revisão de averbação).
- Cálculo do benefício resultou em valor significativamente menor que o teto, com salários históricos altos.
- Aposentadoria por incapacidade permanente acidentária com coeficiente reduzido.
- Cumpriu requisitos antes da DER (data atual) e a regra anterior era mais favorável (melhor RMI, Tema 334).
Em todos os casos, vale fazer simulação prévia. Revisão que aumenta R$ 50 mensais soma R$ 600/ano vitalícios + retroativo de até 5 anos: pode compensar mesmo em valores aparentemente baixos. Revisão que aumenta R$ 800/mês significa quase R$ 10 mil/ano vitalícios + retroativo expressivo. A avaliação é caso a caso.
A análise de revisão precisa de leitura técnica do CNIS, da Carta de Concessão e do histórico de salários. Cada caso exige análise individualizada antes de qualquer pedido.
Perguntas frequentes
Tenho 11 anos de aposentadoria. Posso revisar?
Em regra, o ato de concessão está precluso pela decadência decenal (art. 103, Lei 8.213/1991). Fica fora desse prazo a readequação ao teto, que não revisa o ato de concessão. Erro material ou fato novo, como regra geral, não tiram o pedido do prazo de 10 anos (STJ, Tema 975). Análise individual é necessária.
Recebi a revisão da Vida Toda há 1 ano. Vou ter que devolver?
Depende da data da decisão que mandou pagar. A modulação do STF (ADI 2.111 e RE 1.276.977) só torna irrepetíveis os valores recebidos por decisões judiciais, definitivas ou provisórias, proferidas até 05/04/2024. Valores recebidos por decisão proferida depois dessa data não estão cobertos; se a decisão for revogada, em regra precisam ser devolvidos (STJ, Tema 692). Daqui para frente, o pagamento da parcela revista pode ser cessado, conforme o desfecho do processo. Cada caso precisa de análise.
Posso pedir revisão pelo Meu INSS sem advogado?
Pode. Para casos simples (erro material, inclusão de vínculo claro), a via administrativa pode resolver. Casos técnicos (cálculo, tempo especial, fator previdenciário) dependem do entendimento do INSS e, se negados, podem exigir ação judicial.
Vale a pena revisar para aumentar pouco?
Aumentos pequenos (R$ 30-50 mensais) compensam pelo efeito vitalício (R$ 360-600/ano por décadas), mais o retroativo até 5 anos. A relação custo-benefício considera tempo de espera, custos processuais e expectativa de vida do segurado.
Quanto tempo demora uma revisão?
Não há prazo fixo. Na revisão administrativa, o tempo varia conforme a região e a fila, e o pedido pode ser acompanhado no Meu INSS, em Consultar pedidos. Na ação judicial, o tempo até a sentença varia conforme a vara e a região; depois do trânsito em julgado, a RPV é paga em até 60 dias da requisição (Lei 10.259/2001, art. 17), e o precatório segue o calendário do art. 100 da Constituição.
Posso revisar pensão por morte?
Sim. As mesmas teses aplicáveis à aposentadoria são aplicáveis à RMI da pensão. Atenção: para rever o cálculo da própria pensão, a decadência conta a partir do mês seguinte ao do primeiro pagamento da pensão; para rever a aposentadoria que deu origem à pensão, vale o prazo do benefício original, que a pensão não reabre (STJ, Tema 1.057).
Posso revisar benefício suspenso ou cessado?
Em regra, a revisão pressupõe benefício ativo. Para benefícios suspensos, a primeira providência é o restabelecimento; revisão vem depois. Para benefícios cessados, a prescrição quinquenal alcança as parcelas anteriores aos 5 anos. Contestar a cessação não tem prazo de decadência (STF, ADI 6096); já a revisão do cálculo da concessão segue o prazo de 10 anos.
O INSS pode revisar para reduzir o benefício?
Sim, no prazo de 10 anos (decadência também se aplica à Administração). Após 10 anos, o ato é considerado consolidado, salvo má-fé. O prazo está no art. 103-A da Lei 8.213/1991: o direito da Previdência de anular atos de que decorram efeitos favoráveis ao beneficiário decai em 10 anos, salvo comprovada má-fé.
A revisão pode prejudicar o benefício atual?
Em regra, não: o pedido é para aumentar o valor. Mas, ao analisar o pedido, o INSS pode identificar erro a seu favor e rever o benefício, dentro do prazo de 10 anos do art. 103-A da Lei 8.213/1991, salvo má-fé. Conferir o cálculo antes de pedir ajuda a identificar esse risco.
Posso revisar usando vínculo militar antigo?
Sim. O tempo de serviço militar prestado até 13/11/2019 conta como tempo de contribuição no INSS, desde que não tenha sido usado em outra aposentadoria ou na reserva remunerada. A prova é a certidão de tempo de serviço militar, emitida pela organização militar ou pelo arquivo da Força. O INSS não conta esse tempo como carência, salvo o serviço militar obrigatório prestado depois de 13/11/2019 e comprovado por Certidão de Tempo de Serviço Militar; na Justiça, a TNU já decidiu que o serviço militar obrigatório conta também para a carência da aposentadoria por idade, e o caso pede análise individual.
Aposentei pela regra 85/95. Posso revisar para afastar fator previdenciário?
Sim, se o INSS aplicou fator previdenciário mesmo cumprindo a regra 85/95 progressiva. O ponto central é demonstrar que havia opção pela regra mais favorável e que ela não foi aplicada no cálculo.
Como saber se vale revisão pelo teto?
Critério-chave: benefício concedido até 31/12/2003, inclusive no buraco negro (05/10/1988 a 05/04/1991), com salário-de-benefício limitado ao teto vigente na época. Simulação técnica de revisão é o melhor diagnóstico.
O que é desaposentação? Funciona?
Desaposentação era a tese de renunciar à aposentadoria recebida e pedir nova aposentadoria considerando contribuições posteriores. STF, RE 661.256 (Tema 503), em 2016, decidiu pela impossibilidade: a desaposentação não é admitida no ordenamento atual. Em 06/02/2020, nos embargos do mesmo caso, o STF vedou expressamente também a reaposentação: não há, hoje, caminho para nova aposentadoria com o tempo posterior.
Outros artigos relacionados
- Aposentadoria: Guia Completo
- CNIS: Cadastro Nacional de Informações Sociais
- Recurso INSS: Guia Completo
- Revisão da Vida Toda: Status
- Aposentadoria Especial
- Revisão de Aposentadoria Especial Não Reconhecida em 2026
- Revisão da Aposentadoria do Professor: Tempo de Magistério em 2026
- Desaposentação Após o STF: Status Atual e Alternativas em 2026
- Revisão por Horas Extras e Adicionais Habituais em 2026
- Revisão do Auxílio-Acidente (B94): Quando Pedir e Como em 2026
- Revisão da RMI: Como Corrigir o Valor Inicial da Aposentadoria em 2026
- Revisão de Pensão por Morte: Quando e Como Pedir em 2026
- Revisão pelo Melhor Benefício: O Direito à Regra Mais Favorável em 2026
Fontes e referências
- Lei 8.213/1991 (Plano de Benefícios da Previdência Social; art. 103, decadência).
- Lei 9.876/1999: Reforma do cálculo previdenciário.
- EC 103/2019: Reforma da Previdência.
- EC 20/1998 e EC 41/2003: Tetos previdenciários.
- STF, RE 564.354 (Tema 76), Revisão do Teto.
- STF, RE 626.489 (Tema 313), Constitucionalidade da decadência decenal.
- STF, RE 1.276.977 (Tema 1102), Revisão da Vida Toda (tese inicialmente admitida).
- STF, ADIs 2.110 e 2.111, julgamento de março/2024 que afastou a Vida Toda; modulação fixada na ADI 2.111 em 10/04/2025.
- STF, RE 630.501 (Tema 334), Melhor RMI.
- STF, RE 661.256 (Tema 503), Desaposentação não admitida.
- STJ, Súmula 85, Prescrição quinquenal de parcelas vencidas.
- STF, ADI 6096, inconstitucionalidade da decadência sobre indeferimento, cessação e cancelamento.
- TNU, Súmula 81, sem prazo extintivo para contestar indeferimento, cessação ou cancelamento de benefício.
- Portal INSS: Revisão de Benefícios.