
A pensão por morte do INSS em 2026 é o benefício pago aos dependentes do segurado falecido. Após a Reforma da Previdência de 2019, as regras mudaram significativamente: o valor agora depende do número de dependentes, e a duração para o cônjuge ou companheiro varia conforme a idade no momento do óbito. Este guia reúne, em um único documento, quem tem direito, como o valor é calculado, por quanto tempo o benefício dura e como fazer o pedido.
O tema é sensível e exige atenção: a perda de um ente querido raramente vem acompanhada de calma para lidar com burocracia previdenciária. Por isso, este guia foi escrito para ser objetivo. Se você ou alguém da sua família está nessa situação, organize a documentação cedo e considere orientação jurídica antes do pedido, especialmente em casos de união estável, dependência financeira de pais ou irmãos, ou óbito sem qualidade de segurado aparente.
Resumo rápido
- Dependentes preferenciais (classe I): cônjuge, companheiro(a) em união estável, filhos menores de 21 anos, inválidos ou com deficiência intelectual, mental ou grave.
- Valor: cota familiar de 50% + 10% por dependente, somando até 100% da aposentadoria que o segurado recebia ou daquela a que teria direito por incapacidade permanente.
- Duração para cônjuge/companheiro: com 18 contribuições do falecido e 2 anos de união, varia de 3 anos a vitalícia, conforme a idade no óbito (vitalícia a partir de 45 anos, para óbitos desde 2021). Sem esses mínimos, 4 meses, salvo morte por acidente ou por doença profissional ou do trabalho e cônjuge inválido ou com deficiência.
- Para filhos: até 21 anos (ou, se inválido ou com deficiência intelectual, mental ou grave, enquanto durar a condição).
- Pensão não tem carência: as 18 contribuições e os 2 anos de união só definem a duração da cota do cônjuge.
Índice deste guia
- Quem tem direito à pensão por morte
- Requisitos do segurado falecido
- Cálculo do valor
- Duração da pensão
- União estável e prova da convivência
- Concorrência entre dependentes (cônjuge e companheira)
- Casos especiais
- Pensão por morte de segurado especial (rural)
- Pensão para filho inválido ou com deficiência
- Documentos necessários por classe
- Antes e depois da Reforma de 2019
- Como solicitar a pensão
- Pensão negada: o que fazer
- Quando procurar um advogado
- Perguntas frequentes
- Fontes e referências
Quem tem direito à pensão por morte
A Lei 8.213/91, em seu art. 16, organiza os dependentes em três classes. A existência de classe superior exclui automaticamente as inferiores: se há cônjuge, pais não recebem; se há pais, irmãos não recebem.
Classe I (preferenciais)
- Cônjuge (casamento civil registrado).
- Companheiro(a) em união estável, hetero ou homoafetiva, com início de prova documental dos 24 meses anteriores ao óbito (só testemunhas não bastam no INSS).
- Filhos não emancipados, menores de 21 anos.
- Filhos inválidos (de qualquer idade). O Decreto 3.048 exige invalidez iniciada antes dos 21 anos, mas o INSS, por ação civil pública, aceita a invalidez que começou depois, se anterior ao óbito.
- Filhos com deficiência intelectual, mental ou grave (de qualquer idade), desde que a deficiência tenha começado antes dos 21 anos e exista na data do óbito.
- Enteado, menor sob tutela e, para óbitos a partir de 14/03/2025, menor sob guarda judicial são equiparados a filho, se o segurado os declarou como dependentes e eles não tinham condições suficientes para o próprio sustento e educação (Lei 15.108/2025); o regulamento e a página do INSS ainda falam só em enteado e menor tutelado.
A dependência econômica da classe I é presumida pela lei: não precisa ser comprovada. Basta o vínculo (certidão, união estável, filiação).
Classe II (pais)
Pais do segurado falecido, somente na ausência de dependentes da classe I, e com prova de dependência econômica em relação ao filho falecido (registros de morar junto, recebimento de pensão alimentícia, comprovantes de despesas pagas pelo filho).
Classe III (irmãos)
Irmãos não emancipados menores de 21 anos, inválidos ou com deficiência intelectual, mental ou grave, na ausência de classes I e II, com prova de dependência econômica.
Requisitos do segurado falecido
A pensão é devida desde que, no momento do óbito, o falecido fosse segurado do INSS (ativo ou em período de graça) ou cumprisse os requisitos para qualquer aposentadoria. Não é exigida idade nem tempo de contribuição específico; as 18 contribuições do falecido e os 2 anos de união influem apenas na duração da cota do cônjuge (ver abaixo).
Qualidade de segurado
O falecido precisava estar contribuindo ou no período de graça (que dura de 3 a 36 meses após a última contribuição, dependendo do tempo total de filiação). Quem perdeu a qualidade de segurado antes do óbito só deixa pensão se já tinha cumprido os requisitos de alguma aposentadoria (art. 102, § 2º, da Lei 8.213/91); o INSS também concede quando a Perícia Médica Federal reconhece que, ainda no período de graça, havia incapacidade permanente. A morte por acidente não é exceção à perda da qualidade de segurado: o acidente só muda a duração da cota do cônjuge.
Regra das 18 contribuições e dos 2 anos de união (introduzida em 2015)
Para o cônjuge ou companheiro recém-unido, há uma regra específica: 18 contribuições mensais do falecido somadas a casamento ou união estável por pelo menos 2 anos. Se faltar qualquer um dos dois, a duração do benefício fica limitada a 4 meses. Vale reforçar: isso não é carência, e não impede a concessão da pensão. As exceções que afastam essa regra: óbito por acidente de qualquer natureza ou decorrente de doença profissional ou do trabalho, caso em que se aplica a tabela por idade (art. 77, §2º-A, da Lei 8.213/91), e cônjuge inválido ou com deficiência, cuja cota dura enquanto durar a condição (art. 77, § 2º, V, “a”).
Cálculo do valor da pensão por morte
A regra criada pela EC 103/2019 tem duas partes: a base do que o segurado receberia como aposentadoria por incapacidade permanente, e a parcela efetivamente paga aos dependentes em forma de cota familiar.
Base: aposentadoria por incapacidade hipotética
Se o falecido já era aposentado, a base é a aposentadoria que recebia. Se não era, calcula-se o valor que ele receberia se houvesse, naquele momento, sido aposentado por incapacidade permanente. Aplicam-se as regras gerais: média de todos os salários desde julho de 1994 e coeficiente de 60% mais 2 pontos por ano de contribuição acima de 20 anos (15 anos para mulheres). Se a morte decorre de acidente do trabalho, doença profissional ou do trabalho, a base é 100% da média. Esse é o “valor base”.
Cota familiar: 50% + 10% por dependente
Sobre o valor base, a pensão começa em 50% (cota familiar) e soma 10% por cada dependente, até o limite de 100%. As cotas não são reversíveis: quando um dependente perde o direito (filho que faz 21 anos, por exemplo), a pensão total diminui 10 pontos, mas a parte de cada um dos que ficam aumenta, porque o novo total é dividido por menos pessoas. Se restarem 5 ou mais dependentes, os 100% são preservados.
Exemplo prático
Segurado falecido teria direito a R$ 3.000 de aposentadoria por incapacidade permanente. Deixou viúva e dois filhos menores. Cálculo:
- 50% cota familiar = R$ 1.500
- +10% por 3 dependentes = +30% = R$ 900
- Total inicial: 80% × R$ 3.000 = R$ 2.400
Quando o filho mais velho fizer 21 anos, ele perde a cota dele: a pensão cai para 70% × R$ 3.000 = R$ 2.100, distribuída entre os dois remanescentes (R$ 1.050 para cada um; antes, eram R$ 800). Os 10 pontos do filho não revertem aos demais: o total cai, mas a parte individual sobe.
Garantia do salário mínimo
Mesmo com a aplicação dos percentuais, o valor da pensão por morte não pode ser inferior ao salário mínimo vigente (regra do art. 201, §2º, CF). Se o cálculo resultar em valor menor, o INSS paga o salário mínimo.
Duração da pensão
Para cônjuge ou companheiro
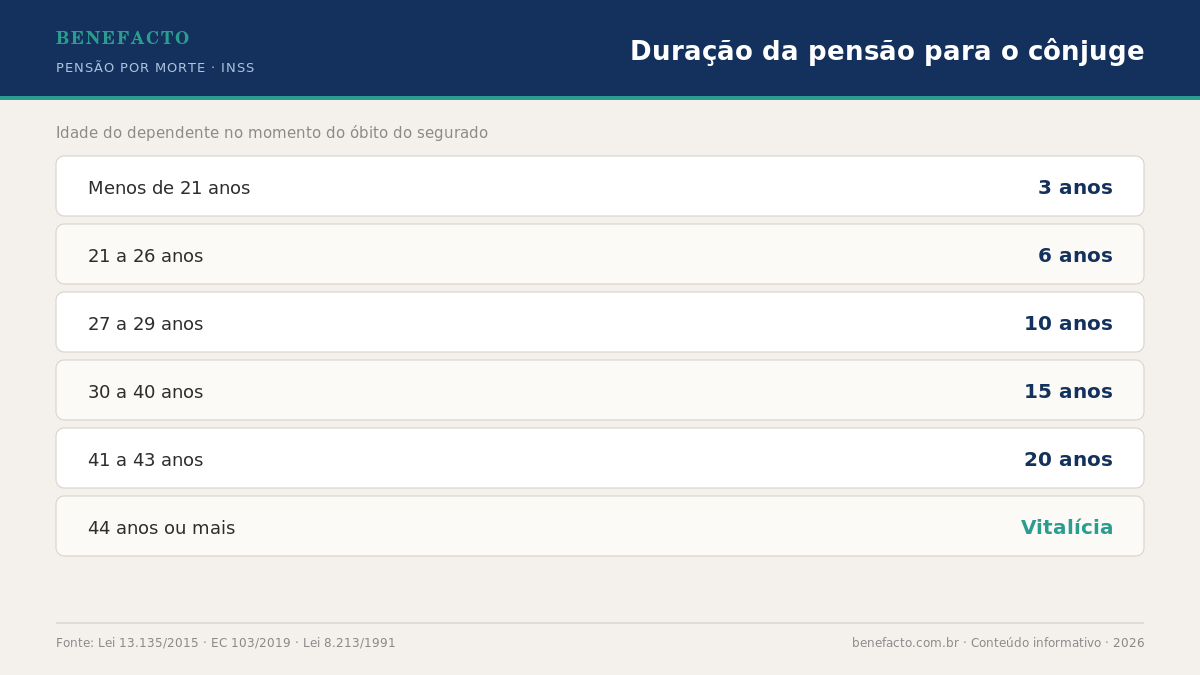
A duração varia conforme a idade do dependente no momento do óbito do segurado, conforme regra introduzida pela Lei 13.135/2015 e mantida pela Reforma de 2019. As idades da tabela valem para óbitos a partir de 1º/01/2021 (Portaria ME 424/2020) e pressupõem as 18 contribuições do falecido e os 2 anos de união:
| Idade no óbito | Duração da pensão |
|---|---|
| Menos de 22 anos | 3 anos |
| 22 a 27 anos | 6 anos |
| 28 a 30 anos | 10 anos |
| 31 a 41 anos | 15 anos |
| 42 a 44 anos | 20 anos |
| 45 anos ou mais | Vitalícia |
Para filhos
A pensão é paga ao filho até completar 21 anos. Para filhos inválidos ou com deficiência (intelectual, mental, grave), a pensão não tem limite de idade e dura enquanto persistir a condição.
Cessação
A cota individual cessa pela morte do dependente, atingimento da idade limite (21 anos para filhos não inválidos), cessação da invalidez ou da deficiência e expiração do prazo previsto na tabela acima (para cônjuge não vitalício).
União estável e a prova da convivência
O companheiro ou companheira em união estável tem o mesmo direito do cônjuge formalmente casado, mas precisa provar a convivência. Sem documentação formal de casamento, o INSS exige conjunto razoável de provas. Documentos que ajudam:
- Declaração de união estável em cartório.
- Conta conjunta bancária.
- Plano de saúde com inclusão do companheiro.
- Declaração conjunta de imposto de renda.
- Filhos em comum.
- Endereço comum em comprovantes (contas, contratos, correspondências).
- Testemunhas: vizinhos, familiares, colegas (complementam os documentos; sozinhas não bastam no INSS).
- Fotos, postagens em redes sociais, conversas que demonstrem convivência pública e duradoura.
No INSS, a união estável se prova com início de prova material contemporânea, dos 24 meses anteriores ao óbito: são pelo menos 2 documentos, e só testemunhas não bastam, salvo força maior ou caso fortuito (Lei 8.213, art. 16, § 5º). Com um só documento dos 24 meses, a prova pode ser completada por justificação administrativa. Decisões do INSS que negam união estável por insuficiência de prova costumam ser levadas ao Judiciário, onde a produção de prova testemunhal é admitida com mais amplitude do que na via administrativa.
Concorrência entre dependentes (cônjuge e companheira simultânea)
Situações em que o segurado falecido tinha cônjuge formalmente casado e, simultaneamente, companheira em união estável paralela geram conflito clássico de pensão por morte. O STF decidiu pela impossibilidade de reconhecimento previdenciário de união estável concomitante ao casamento: Tema 526 (RE 883.168) e Tema 529 (RE 1.045.273). O caso julgado no Tema 529 envolvia uma relação homoafetiva, mas a tese vale para qualquer união paralela. Na prática, casos-limite ainda geram litígio e análise individual.
Como o INSS decide hoje:
- Em regra, a pensão é integralmente da pessoa formalmente casada quando o casamento estiver vigente na data do óbito.
- Companheira simultânea pode pleitear judicialmente o reconhecimento de união estável paralela ou de famílias plurais, mas o STF firmou entendimento contrário nos Temas 526 e 529, e os tribunais vêm seguindo esse precedente.
- Se o falecido já estava separado de fato antes do óbito, a companheira ou o companheiro que convivia com ele pode ser dependente: é a exceção do art. 1.723, § 1º, do Código Civil, ressalvada na tese do Tema 529. Nesse caso, concorre com o ex-cônjuge que recebia pensão alimentícia.
Esses casos exigem advogado com atuação em direito previdenciário: a divisão de cotas em concorrência depende de provas circunstanciadas e jurisprudência local.
Casos especiais
Pensão e divórcio
Ex-cônjuge ou ex-companheiro tem direito à pensão por morte se recebia pensão alimentícia ou ajuda financeira do falecido, sob qualquer forma. Quem renunciou aos alimentos pode ter direito se provar necessidade econômica superveniente (STJ, Súmula 336). Se os alimentos eram temporários, a pensão dura só o prazo que faltava.
Pensão e novo casamento
Em regra, novo casamento não cessa a pensão (a Lei 8.213/91 não prevê essa cessação). O INSS deve seguir pagando.
Cumulação com aposentadoria
Pensão por morte e aposentadoria podem ser cumuladas, mas com redução do valor menor desde a Reforma de 2019. O beneficiário recebe 100% do benefício mais vantajoso e, do menor, 100% da parcela até 1 salário mínimo, mais 60%, 40%, 20% ou 10% das faixas seguintes (EC 103/2019, art. 24, §2º).
Suicídio do segurado
Suicídio não é causa de exclusão do direito à pensão. A Lei 8.213/91 não o prevê como causa de exclusão: os requisitos são os mesmos de qualquer óbito (qualidade de segurado do falecido e condição de dependente). Quanto à causa da morte, a lei só tira o direito do dependente condenado, por sentença transitada em julgado, por homicídio doloso ou tentativa contra o segurado (art. 74, § 1º).
Pensão por morte de segurado especial (rural)
O segurado especial (trabalhador rural em regime de economia familiar) gera direito à pensão por morte para seus dependentes nos mesmos termos do segurado urbano, mas com particularidades probatórias.
Para o INSS reconhecer a pensão de segurado especial, é necessário:
- Comprovação da atividade rural do falecido na data do óbito ou no período de graça.
- Início de prova material: contratos de parceria, notas fiscais de produtor, certidão de INCRA, talões de venda. No INSS, a declaração do sindicato deixou de ser aceita para pedidos feitos a partir de 18/01/2019; na Justiça, a TNU e o STJ ainda a admitem como início de prova material.
- Prova testemunhal complementar (Súmula 149 STJ).
O valor da pensão de segurado especial é, em regra, equivalente a 1 salário mínimo. Qualidade de segurado: a comprovação da atividade rural no período legal substitui as contribuições em dinheiro.
Pensão para filho inválido ou com deficiência
Filho inválido ou com deficiência intelectual, mental ou grave tem direito à pensão por morte sem limite de idade, enquanto persistir a condição. Detalhes essenciais:
- Invalidez prévia ao óbito: a invalidez precisa existir na data do óbito. O INSS reconhece como dependente o filho cuja invalidez começou depois dos 21 anos, se anterior ao óbito, por força de ação civil pública de alcance nacional; nesse caso, a dependência é presumida de forma relativa. Para a deficiência intelectual, mental ou grave, o INSS exige que ela tenha começado antes dos 21 anos.
- Comprovação: laudos médicos, perícia do INSS, BPC anterior (se houver), curatela.
- Cessação: pela cessação da invalidez ou da deficiência, ou pela morte do dependente (o casamento do pensionista não é causa legal de cessação no RGPS).
A pensão do filho com deficiência intelectual, mental ou grave persiste enquanto durar a deficiência, sem limite de idade, e é compatível com atividade remunerada, inclusive como MEI (Lei 8.213/1991, art. 77, §6º, incluído pela Lei 13.183/2015).
Documentos necessários por classe
| Classe | Documentos essenciais |
|---|---|
| Cônjuge | Certidão de casamento (o INSS não exige segunda via atualizada, salvo dúvida fundada), certidão de óbito, RG e CPF, comprovante de residência |
| Companheiro(a) | Pelo menos 2 documentos que comprovem a convivência, ao menos um deles dos 24 meses anteriores ao óbito (conta conjunta, plano de saúde, IR conjunto, filhos em comum); testemunhas só complementam |
| Filho menor de 21 | Certidão de nascimento, RG e CPF, comprovante escolar |
| Filho inválido / PCD | Laudo médico, BPC anterior (se houver), certidão de nascimento, perícia INSS |
| Pais | Certidão de nascimento do falecido, comprovantes de dependência econômica (transferências bancárias, despesas pagas), declaração de testemunhas |
| Irmãos | Mesmos documentos dos pais + comprovante de invalidez ou menoridade |
| Segurado especial rural | Autodeclaração do segurado especial, notas fiscais de produtor, contratos de arrendamento ou parceria, certidão INCRA (desde 18/01/2019, o INSS não aceita a declaração sindical) |
Antes e depois da Reforma de 2019
A EC 103/2019 trouxe mudanças relevantes ao regime de pensão por morte. Para óbitos ocorridos até 13/11/2019, data da publicação da EC 103/2019, o INSS aplica as regras antigas (IN 128/2022, arts. 239 e 371). Comparativo:
| Aspecto | Antes da EC 103/2019 | Depois da EC 103/2019 |
|---|---|---|
| Valor | 100% da aposentadoria que o falecido recebia ou teria direito | 50% + 10% por dependente (até 100%) |
| Cota individual | Reversível entre dependentes | Não reversível |
| Mínimo | 1 salário mínimo | 1 salário mínimo |
| Cumulação com aposentadoria | Permitida sem redução | Com redução do valor menor |
| Duração da cota do cônjuge | Definida pela idade no óbito; dura 4 meses se faltarem as 18 contribuições do falecido ou os 2 anos de união, salvo morte por acidente ou por doença profissional ou do trabalho e cônjuge inválido ou com deficiência (Lei 13.135/2015). Não é carência. | Mesmas regras |
Importante: a aplicação das regras de 2019 depende da data do óbito, não da data do pedido. Óbitos até 13/11/2019 mantêm a regra antiga mesmo se a pensão for requerida em 2026.
Como solicitar a pensão por morte
- Reúna documentos: certidão de óbito, RG e CPF do falecido e do dependente, certidão de casamento ou prova de união estável, certidão de nascimento dos filhos, comprovante de residência, documentos que comprovem dependência econômica (para classes II e III).
- Acesse o Meu INSS com conta gov.br.
- Clique em “Novo Pedido” e selecione “Pensão por Morte Urbana” ou “Rural”.
- Anexe todos os documentos solicitados.
- Acompanhe pelo Meu INSS. A Lei 8.213 não fixa prazo para o INSS decidir a pensão; o acordo homologado pelo STF no RE 1.171.152 fixou até 60 dias para concluir a análise, contados do pedido, com o prazo suspenso durante exigências.
Atenção à data do pedido: a pensão é devida desde a data do óbito se requerida em até 90 dias, prazo que sobe para 180 dias no caso do filho menor de 16 anos. Os dois prazos correm da data do óbito. Se o pedido vier depois, a pensão é devida apenas da data do requerimento, inclusive para o filho menor de 16 anos nos óbitos a partir de 18/01/2019 (vigência da MP 871/2019), como o STJ fixou no Tema 1.421 (REsp 2.256.869 e REsp 2.240.220), julgado em 10/06/2026.
Pensão negada: o que fazer
Causas comuns de indeferimento: insuficiência de prova de união estável, falta de qualidade de segurado do falecido, dependência econômica não comprovada (para pais e irmãos) e não reconhecimento da condição de dependente. Atenção a um ponto que gera confusão: a pensão por morte não tem carência. As 18 contribuições do falecido, somadas a 2 anos de casamento ou união estável, não condicionam o direito ao benefício, apenas definem a duração da cota do cônjuge ou companheiro (Lei 13.135/2015). Um indeferimento fundado em falta de carência é, por isso, um indeferimento a ser questionado.
Caminhos de defesa: recurso administrativo ao CRPS em até 30 dias, ou ação judicial direta. Em casos de união estável com documentação modesta, a via judicial admite prova testemunhal mais ampla do que a análise administrativa.
Quando procurar um advogado
- União estável sem documentação formal.
- Concorrência entre cônjuge e companheiro (situações em que ambos podem ser dependentes).
- Pais ou irmãos buscando pensão sem documentação clara de dependência econômica.
- Óbito sem qualidade de segurado aparente (mas com possibilidade de reconhecimento pelo período de graça, por vínculo ou recolhimentos que precisam ser comprovados, ou por direito a aposentadoria já adquirido).
- Recusa do INSS após análise inicial.
- Dúvida sobre cumulação com aposentadoria existente.
Cada situação familiar tem particularidades. Um advogado pode revisar a documentação e indicar os caminhos antes do pedido.
Perguntas frequentes
Companheiro em união estável tem direito à pensão por morte?
Sim, com os mesmos direitos do cônjuge formalmente casado, desde que comprovada a convivência. Aplica-se a uniões hetero e homoafetivas.
Filho de 22 anos pode receber pensão por morte?
Em regra, não. A pensão para filho cessa aos 21 anos. Exceções: filho inválido, inclusive quando a invalidez começou depois dos 21 anos, se antes do óbito (o INSS reconhece esse caso por ação civil pública), e filho com deficiência intelectual, mental ou grave que começou antes dos 21 anos. Nesses casos, a pensão dura enquanto durar a condição.
A pensão é vitalícia para qualquer cônjuge?
Não. É vitalícia apenas para cônjuge ou companheiro que tinha 45 anos ou mais no momento do óbito do segurado, desde que o falecido tivesse 18 contribuições e o casamento ou a união estável tivesse pelo menos 2 anos. Sem esses mínimos, a cota dura 4 meses, salvo morte por acidente de qualquer natureza ou por doença profissional ou do trabalho, ou cônjuge inválido ou com deficiência. Abaixo dos 45 anos, a duração é determinada pela tabela.
Posso receber pensão e aposentadoria ao mesmo tempo?
Sim, mas com redução do menor valor desde a Reforma de 2019. O maior é pago integralmente, e o menor recebe percentual decrescente conforme faixa do salário mínimo.
Pais podem receber pensão se o filho falecido era solteiro?
Sim, na ausência de cônjuge/companheiro e filhos. Precisam comprovar dependência econômica do filho falecido, com documentos contemporâneos.
Quanto tempo demora para a pensão sair?
A Lei 8.213 não fixa prazo para o INSS decidir o pedido de pensão; a lei geral do processo administrativo dá 30 dias para decidir depois de concluída a instrução, prorrogáveis por mais 30 (Lei 9.784/1999, art. 49). O acordo homologado pelo STF no RE 1.171.152 fixou até 60 dias para concluir a análise da pensão por morte, contados do pedido (ou da perícia, quando há dependente inválido), com o prazo suspenso enquanto o INSS aguarda documentos pedidos em exigência. A lei manda fazer o primeiro pagamento em até 45 dias depois de apresentada a documentação necessária. Na prática, o tempo varia.
Suicídio do segurado impede a pensão?
Não. A Lei 8.213/91 não prevê o suicídio como causa de exclusão: os requisitos são os mesmos de qualquer óbito (qualidade de segurado do falecido e condição de dependente).
O ex-cônjuge tem direito à pensão por morte?
Tem, se recebia pensão alimentícia ou ajuda financeira do falecido, sob qualquer forma, na data do óbito. Quem renunciou aos alimentos pode ter direito se provar necessidade econômica superveniente (STJ, Súmula 336).
Outros artigos relacionados
- Aposentadoria: Guia Completo
- Auxílios por Incapacidade do INSS
- BPC LOAS
- CNIS: Cadastro Nacional
- Recurso INSS: Guia Completo
- Revisão de Aposentadoria
- Pensão por Morte e Imposto de Renda: Isenções e Cálculo em 2026
- Pensão por Morte com União de Menos de 2 Anos: O Que Diz a Lei
- Pensão por Morte: Prazo para Pedir e Receber Desde o Óbito
- Pensão por Morte Cessada por Nova União: Quem Perde e Quem Mantém
- Duração da Pensão por Morte: Quanto Tempo Dura em 2026
- Pensão por Morte na União Homoafetiva: Direito e Como Comprovar em 2026
- Pensão por Morte para Ex-Cônjuge com Pensão Alimentícia em 2026
- Pensão por Morte para Filho Universitário: O Que Diz a Lei e a Jurisprudência
Fontes e referências
- Lei 8.213/91 (arts. 16, 74 a 79)
- EC 103/2019 (arts. 23 e 24)
- Lei 13.135/2015: duração da pensão do cônjuge ou companheiro (não é carência)
- STJ, Tema 1.421 (REsp 2.256.869 e REsp 2.240.220), julgado em 10/06/2026: termo inicial dos efeitos financeiros da pensão por morte requerida por filho menor de 16 anos.
- Portal INSS: Pensão por Morte